 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
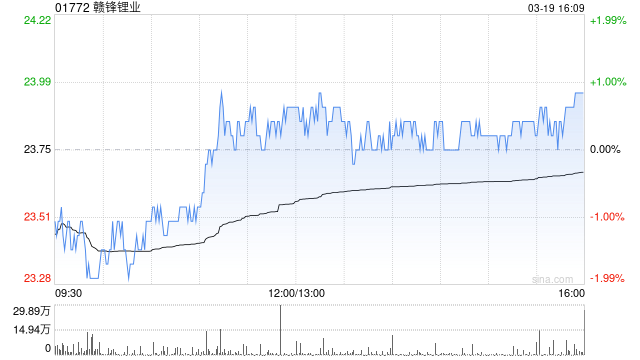
花旗发布研报称,赣锋锂业(01772)今年首季净利润转正,介乎16亿至21亿元人民币(下同),以中值计算核心净利润为15亿元,符合预期。业绩主要受惠于平均售价急升,期内碳酸锂均价为每吨15.4万元,按季增长75%。同时,下游电池需求强劲; 据ZE Consulting估计,电动车及储能系统电池产量分别同比增长17%及96%; 而边际成本亦有所节省。考虑到实际需求强劲及供应中断因素飘忽,该行认为锂价上行风险较大。维持对赣锋锂业(01772)“买入”评级,目标价66.7港元。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君
垒富配资提示:文章来自网络,不代表本站观点。