(来源:领盛Optivest)
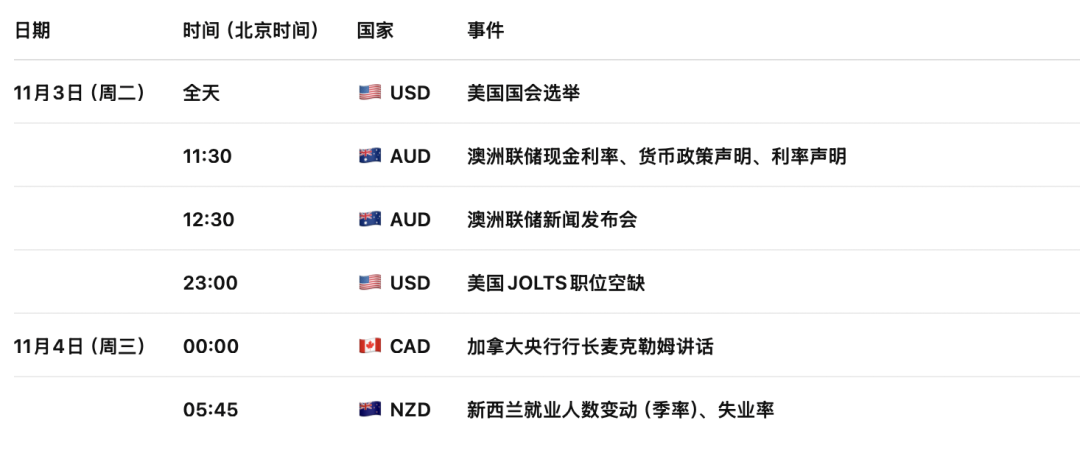
基本面总结:
1.英国10月制造业PMI升至52.8创五个月新高,成本加速上涨强化央行加息预期。
英国10月制造业活动在一个季度开局实现两年多来最强劲的产出增长。标普全球英国制造业采购经理人指数(PMI)10月升至52.8,创五个月新高,高于9月的51.9,与此前公布的初步数据一致。产出分项指数从51.5升至53.6,为2024年9月以来最高水平,该分项有时被视为衡量潜在经济状况的更佳指标。
标普全球市场情报公司董事罗布·多布森表示,10月企业对国内外市场需求改善的迹象作出反应,包括从中国大陆、欧盟和美国获得的新订单,产出和新订单的增长率均有所加快。新订单增长为7月以来最强劲;制造商对未来产量的预期出现自2025年11月以来的最大改善。制造商的投入成本以6月以来最快速度上涨,也是自2022年英国上次通胀大幅飙升以来最快涨幅之一。该行业就业增长在经历六个月有时较为温和的增长后戛然而止,企业尤其是小型制造商将此归咎于高昂的人工成本和不断上涨的投入价格带来的压力。
最新官方数据显示,截至8月份的12个月内,制造业产出增长3.0%,为自2024年3月以来最大增幅。标普的数据收集时间为10月12日至27日,早于财政部长约翰·希利公布的首份预算案。该预算案基本避免了企业增税,但宣布明年最低工资将上涨3.9%。
2.美国10月制造业PMI超预期升至55.5,强劲需求下工厂通胀仍居高位。
美国供应管理协会(ISM)周一公布的数据显示,10月制造业采购经理人指数(PMI)从9月的54.5升至55.5,高于路透社此前调查的经济学家所预测的维持54.5不变。今年以来,该指数一直保持在50荣枯线以上,表明制造业持续增长;制造业约占美国经济的9.4%。
强劲的消费支出和人工智能领域的企业支出是推动经济增长的主要动力。政府上周公布的数据显示,第三季度国内需求增速创五年多来新高。尽管美国与以色列方面持续的伊朗战争加剧了通胀,上季度整体经济年化增长率仍达到3.4%,此前4月至6月的增速为2.2%。
ISM调查显示,新订单指数从9月的55.3小幅上升至55.5,出口随之增长,工厂库存也有所增加。政府GDP预估报告显示,企业库存在此前连续五个季度下降后,上季度出现反弹。然而,供应商难以应对强劲需求,供应商交货指数从9月的59.0小幅升至59.1;高于50的读数表明交货速度放缓,意味着工厂需要继续支付更高的原材料成本。
衡量投入价格的指标从9月的77.9小幅回落至75.2,但仍处于高位,低于经济学家此前预测的77.5。这印证了经济学家的观点,即通胀率将在2027年之前继续高于美联储2%的目标。政府上周公布的数据显示,9月个人消费支出价格指数同比上涨3.6%,该指数是美联储监测通胀的指标之一。美联储上周三将基准隔夜利率维持在3.75%—4.00%的区间,同时承认通胀“仍然高企”;经济学家预计美联储将在12月提高借贷成本。
北京时间11月3日(周二),英国及美国方面均无重要基本面数据公布。
经济资讯]article_adlist-->
制造业PMI创五个月新高,央行本周料加息至4.0%
周一公布的标普全球调查显示,英国制造商在2026年第四季度开局实现两年多来最强劲产出增长。10月制造业PMI升至52.8,创五个月新高,高于9月的51.9,与初值一致;产出分项从51.5升至53.6,为2024年9月以来最高。制造商投入成本以6月以来最快速度上涨,也是2022年英国通胀大幅飙升以来最快涨幅之一;未来产量预期出现2025年11月以来最大改善。就业增长在经历六个月增长后戛然而止,企业尤其小型制造商归咎于高昂人工成本和投入价格压力。官方数据显示,截至8月的12个月内制造业产出增长3.0%,为2024年3月以来最大增幅。标普调查时间为10月12日至27日,早于财政部长希利首份预算案;该预算基本避免企业增税,但宣布明年最低工资上涨3.9%。
尽管英国央行可能对投资者预期的明年多次加息有所保留,但仍将屈服于能源成本飙升带来的通胀压力,于周四提高利率。路透调查经济学家预计,央行将把银行利率从3.75%上调至4.0%,为2023年8月以来首次加息。英国央行曾因低估持续通胀对能源成本飙升的影响受批评,如今全球能源价格高企、伊朗战争无持久结束迹象,央行担心再次陷入困境。行长安德鲁·贝利表示,不能等到二轮效应确凿证据出现才行动,否则为时已晚;但需要多少证据及战争是否必然产生二轮影响,在货币政策委员会内部引发分歧。9月委员会以6比3维持利率不变;路透调查显示加息投票可能为7比2,外部成员艾伦·泰勒和斯瓦蒂·丁格拉最可能主张维持。英国央行9月警告明年初通胀将超过4%,此后通胀高于预期:截至9月一年消费者价格上涨3.5%,而7月预测为3.0%。荷兰合作银行库普曼称,央行的手正越来越被迫改变。鹰派如首席经济学家休·皮尔及外部成员凯瑟琳·曼恩、梅根·格林批评央行处理方式,但可能不愿认可市场对2027年再加息三至四次、利率达4.75%至5.0%的预期。牛津经济咨询哈维称,会议纪要或贝利可能表明银行利率不太可能达到金融市场预期水平。
政治资讯
内政大臣公布移民定居改革方案
英国内政大臣沙巴纳·马哈茂德周一公布移民在英国定居方式的改革方案,试图在选民要求减少移民与企业警告严格规定可能阻碍所需劳动力之间取得平衡。脱欧后入境人数激增,促使政府加强移民规则。尽管工党政府上台后法拉奇领导的“改革英国党”民调支持率下降,该党仍是推动加强移民管制的主要力量。
现行规定下,大多数移民居住五年后可申请永久居留并申领部分福利。马哈茂德提议以“劳动所得定居”制度取代,将十年作为永久居留标准途径,并要求部分低收入工人(包括护理人员)等待长达十五年。商务部初级部长麦克唐纳表示,前任保守党政府治下移民水平已不可持续,移民计划不仅关乎控制边境,也关乎投资本国年轻人以获得这些工作。
政府称改革必要,因为预计未来几年约35万名脱欧后抵达的低技能工人及家属将有资格获得永久居留。去年英国净移民从33.1万几乎减半至17.1万,延续2023年创纪录94.4万后的急剧下降趋势。首相伯纳姆上周支持“定居权应是一种需要争取的权利”,但也常称赞外国护理人员。养老院所有者、工会和一些工党议员警告,阻止国际工人移居将令护理系统难以运作。媒体报道称马哈茂德可能软化最初提案,如豁免已在英国的护理人员或提供更快定居途径。
金融资讯
周一英国富时100指数连续第四个交易日上涨,收涨0.3%报10,761.33点;中型股富时250指数涨1.4%至24,795.85点。伊朗与卡塔尔谈判提振结束美伊战争希望,油价暴跌7.5%,布伦特原油约104美元/桶。能源板块跌3.3%,伊萨卡能源跌6%,BP为富时100表现最差股票之一。旅游休闲板块领涨,建筑及材料涨2.7%,消费品和服务涨2.5%;医药股周五涨超5%后回落0.7%。
市场焦点转向周四英国央行利率决议,普遍预期三年来首次加息25个基点。10月富时100实现三个月来首次月度上涨,跑赢因AI股票抛售跌近1%的标普500。财政大臣希利首份预算案对银行和博彩公司增税低于预期并资助国防,带动相关股票上涨。FirstGroup同意以1.09亿英镑向西汉姆联合管理局出售部分资产,股价涨7%,支撑中型股指数。
地缘战事
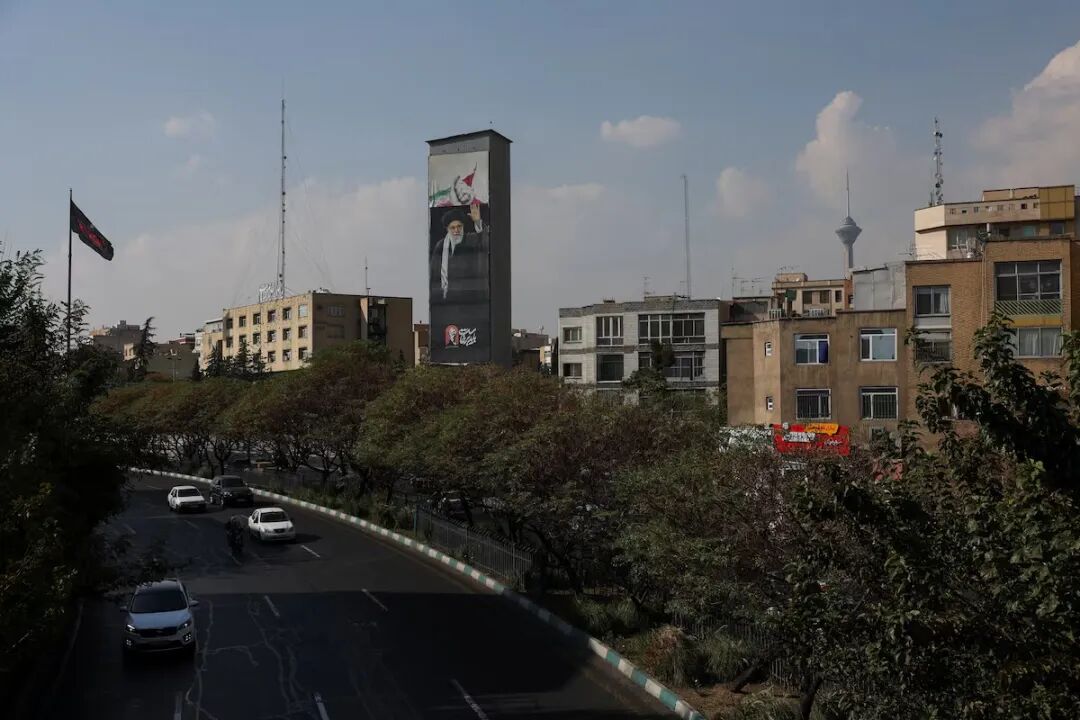
特朗普对恢复打击伊朗态度软化,美伊接触继续;扎波罗热学校遭袭致24死
美国总统特朗普周一表示,对是否会兑现恢复对伊朗军事打击的威胁表示怀疑,并称与德黑兰达成协议是有可能的。他最近几周曾暗示中期选举后将再次攻击伊朗,但周一在华盛顿讲话后被问及是否考虑选后打击伊朗时回答“不”。伊朗战争是汽油价格高企主因之一,特朗普面临结束冲突压力。伊朗谈判代表周日在多哈与卡塔尔调解人连续第三天会谈。特朗普称相信伊朗希望达成协议且“有可能实现”;副总统万斯称与伊朗方面进行了“多次良好对话”,并强调底线是伊朗不得拥有核武器。特朗普还称行动并非战争,因为“最近很少进行战斗”,并称已消灭伊朗多层领导人。
伊朗方面周一表示,美伊为结束长达八个月战争的接触仍在继续,伊朗与卡塔尔调解人会谈数日并提出修改方案,但未取得突破。外长阿拉格奇称磋商“非常密集”,伊方已提出条件和建议,“一切都取决于华盛顿的政治理性”。伊朗外交部发言人巴盖伊称,9月提交的七步方案仍是讨论基础,现已简化可在两天内实施;该方案要求美国结束对伊朗港口封锁、伊朗重开霍尔木兹海峡、美国豁免伊朗石油销售限制并取消新制裁,然后谈判其他问题。他重申精简方案不改变根本立场,即只有伊朗确认所有条件满足后才恢复核计划谈判;被问及是否提出将高浓缩铀库存转移他国时回答没有。伊方认为美国再次袭击可能性仍大于达成协议。因市场寄望外交解决,油价周一跌近4%。卡塔尔调解员周一晚前往德黑兰,与阿拉格奇就过去八天谈判的协议草案版本会谈。
乌克兰方面,紧急服务部门称俄军周一轰炸扎波罗热州科米舒瓦哈村学校,造成24人死亡,包括两名救援队员;泽连斯基称俄军首次空袭后用九枚炸弹再次袭击人群聚集掩体,扎波罗热市议会秘书称27人失踪。袭击发生前一天,美国第一夫人梅拉尼娅斡旋的六天局部停火到期。乌俄均称紧急警报应用夜间遭黑客攻击,发送空袭及化学核攻击虚假警告。乌空军称警报似遭俄黑客攻击并用俄语广播,数字转型部暂时停用应用;基辅居民反应平静。俄外交部称其应用也遭攻击,但通信部淡化影响。
技术谋攻]article_adlist-->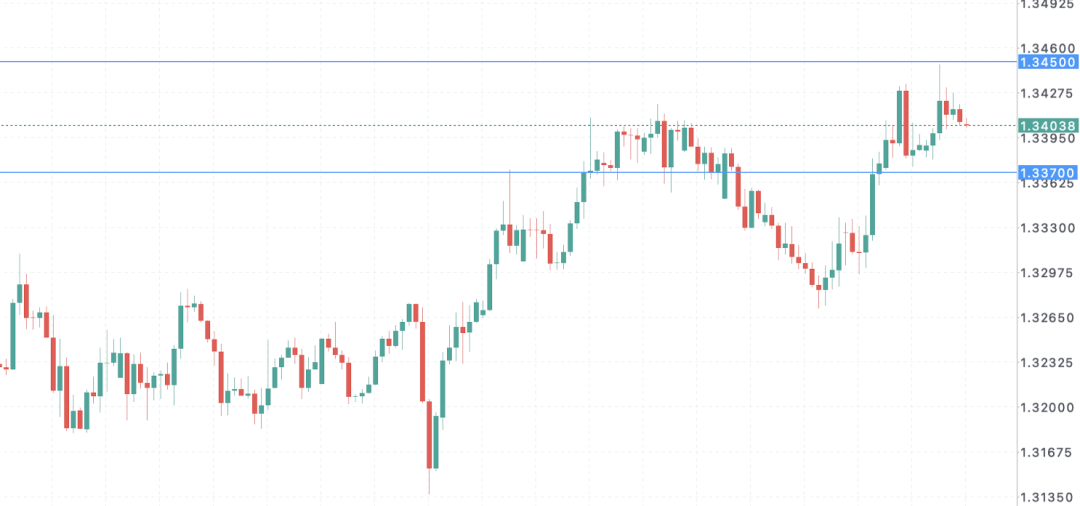
英镑短线价格走势区间展望
1.3450-1.3370
技术指标总结:
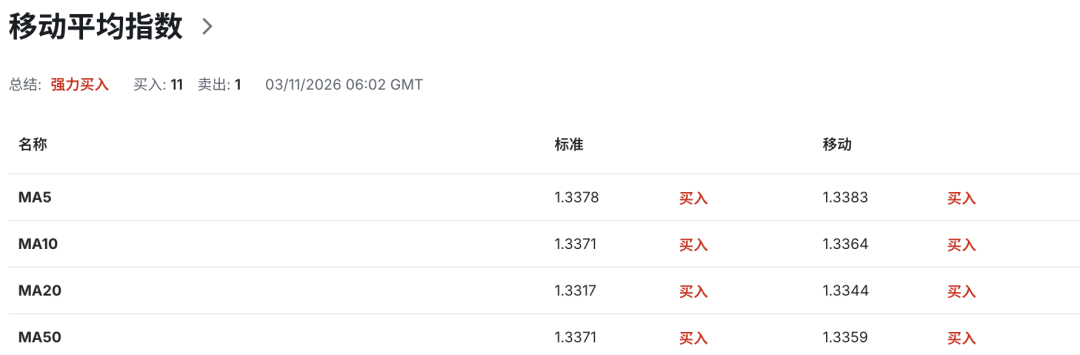
周一英镑兑美元汇率基本保持稳定。投资者注意力已从上周英国预算案转向本周四英国央行的利率决议,市场普遍预期央行将把银行利率从3.75%上调至4.0%,这将是自2023年8月以来的首次加息。
英国央行此前一直处于“积极维持利率不变”的状态。按照原计划,央行今年本应降息超过50个基点,因此单纯维持利率不变本身已相当于事实上的紧缩。荷兰国际集团指出,这种政策限制力度与欧洲央行类似,后者已两次上调存款利率。然而,能源危机持续恶化使央行越来越难以按兵不动。决策者多次表示,能源价格居高不下的时间越长,加息的可能性就越大。预计明年年初通胀率将从目前的3.5%升至4%以上。
英国央行上次因低估能源成本对通胀的持续影响而受到批评。当前全球能源价格高企,且相关冲突没有明确结束迹象,央行担心重蹈覆辙。行长安德鲁·贝利强调,央行不能等到第二轮效应(更高通胀向工资和价格设定传导)出现确凿证据后再行动,否则为时已晚。9月货币政策委员会以6比3的投票结果维持利率不变,内部对证据充分程度以及冲突是否必然引发第二轮影响仍有分歧。实际通胀已高于预期:截至9月的一年消费者价格上涨3.5%,而央行7月预测为3.0%。9月央行已警告明年年初通胀可能超过4%,并指出能源价格走势接近此前的“不利”情景。
路透社调查显示,本周赞成加息的投票结果预计为7比2。外部成员艾伦·泰勒和斯瓦蒂·丁格拉被认为最有可能继续投反对票,双方都强调经济中仍存在闲置产能。鹰派成员如首席经济学家休·皮尔、凯瑟琳·曼恩和梅根·格林则批评央行此前处理方式偏软。即便如此,他们也未必认可市场对后续再加息三到四次、最终利率升至4.75%-5.0%的激进定价。牛津经济咨询公司指出,会议纪要或贝利的表态可能暗示银行利率不太可能达到金融市场预期的高度。投资者还将关注货币政策委员会成员的个人声明,尤其是内部成员的观点,以及央行对上周预算案的初步评估。财政大臣提供的有限援助措施预计只会略微缓解通胀上升幅度。
货币市场此前已完全消化到明年9月累计四次25个基点加息的预期,荷兰国际集团认为这一定价“看起来有些极端”,并预计周四加息后,2月可能再有一次加息。
与此同时,美国数据继续为美元提供支撑。供应管理协会公布的10月制造业采购经理人指数升至55.5,高于9月的54.5,也高于市场预期的持平。制造业活动已连续数月运行在扩张区间,约占美国经济的9.4%。强劲的消费支出和人工智能相关企业投资是主要驱动力。第三季度国内需求增速创五年多来新高,整体经济年化增长达到3.4%。新订单、出口和库存同步改善,但供应商交货继续放缓,投入价格指数虽有回落仍处高位。9月个人消费支出价格指数同比上涨3.6%。美联储上周维持利率在3.75%-4.00%区间,并承认通胀仍然高企,市场普遍预期12月可能进一步加息。
综合基本面来看,英国央行加息预期对英镑形成支撑,但决议本身已被充分定价,实际影响更取决于声明和行长措辞对后续路径的指引。美国制造业和需求数据保持强劲,通胀黏性仍在,限制了美元走弱空间。短期内,英镑兑美元走势将更多取决于周四英国央行的政策表态以及美联储后续预期的变化。
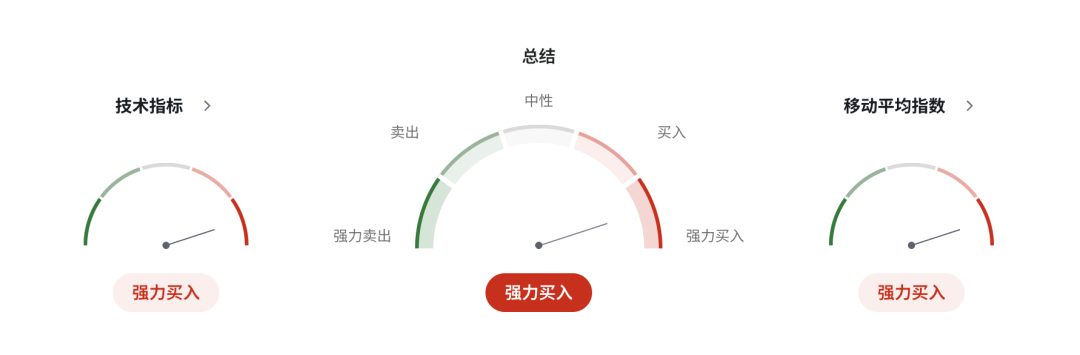
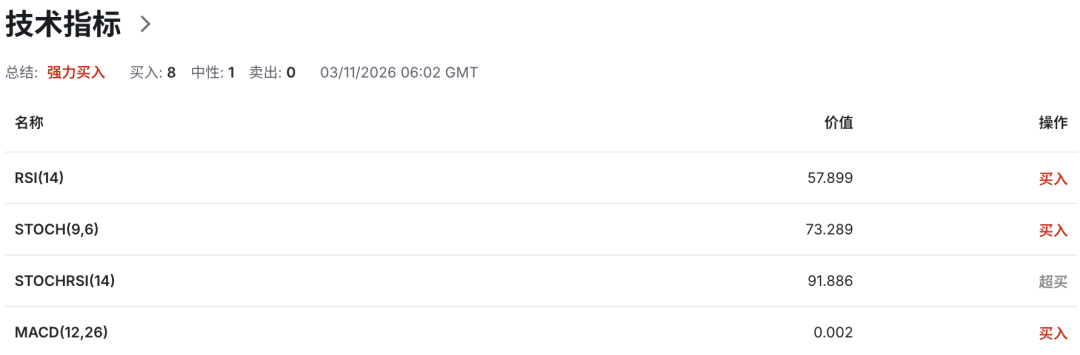
技术面上,四小时布林带指标显示,英镑兑美元仍位于中轨上方运行,且布林带通道开口有所扩张,价格重心上抬,反映短线波动加大并偏向多头。当前布林带上轨1.3450构成短线动态阻力,中轨1.3370为多空强弱分水岭,下轨1.3280形成短线动态支撑。14周期RSI当前读数维持于60-70的强势区间,反映多头动能仍在持续。从四小时趋势结构来看,英镑兑美元当前呈现区间震荡格局,暂无明确趋势方向。上行来看,上方短线阻力首先关注1.3450,若能站稳该位置,多头才有机会向上试探1.3520一线甚至更高。下行来看,下方短线支撑位于1.3370区域,若该位置失守,空头测试目标将进一步回落测试1.3300区域甚至更低。
整体而言,在英国央行加息预期与美国数据偏强的基本面背景下,技术面区间震荡特征明显。汇价短期或继续围绕中轨附近波动,需重点关注周四决议后的政策措辞对方向的指引作用。
英镑短线价格走势路径参考:
上升:1.3450-1.3520
下降:1.3370-1.3300
合理规划资金(仓位),控制风险(止损),做好个人交易“纪律”才是首要条件。谨记,钱不是一天赚的,但却是一天赔光的!注⚠️:
以上建议仅供参考。
投资有风险,入市请谨慎。
领盛Optivest顾问
(转载请注明:转自公众号领盛optivest)
]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
责任编辑:郭建
垒富配资提示:文章来自网络,不代表本站观点。